Sejm ponownie uchwalił zmiany w podatkach. Próg PIT ma wzrosnąć do 130 tys. zł
Autor Art, fot. Aleksander Zieliński/Kancelaria Sejm RP godzinę temu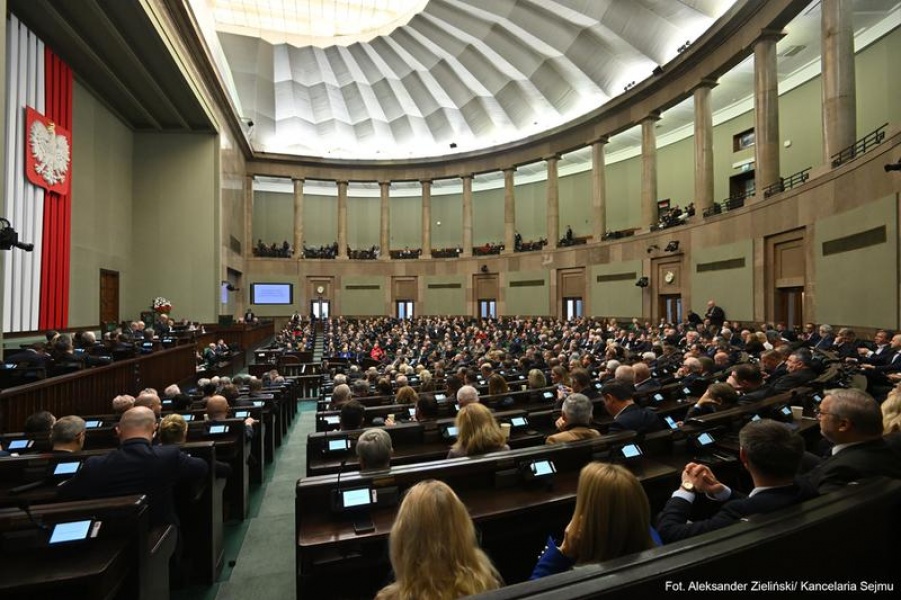


PIT. Trzy przedziały w skali podatkowej
Pierwszy próg PIT miałby wzrosnąć ze 120 tys. zł do 130 tys. zł. Nowa stawka 24 proc. obejmowałaby część podstawy opodatkowania powyżej 130 tys. zł, do granicy 150 tys. zł.
| Część rocznej podstawy opodatkowania | Stawka PIT |
|---|---|
| Do 130 tys. zł | 12 proc. |
| Powyżej 130 tys. zł do 150 tys. zł | 24 proc. |
| Powyżej 150 tys. zł | 32 proc. |
W pierwszym przedziale kwota zmniejszająca podatek wynosiłaby 3600 zł. Ministerstwo Finansów szacuje, że dzięki zmianie skali niższy PIT zapłaciłoby około 3,5 mln podatników.
CIT 22 proc. i niższy limit ryczałtu
Stawka CIT wzrosłaby z 19 do 22 proc. m.in. dla podatników, których przychody w poprzednim roku podatkowym przekroczyły równowartość 50 mln euro. Wyższa stawka objęłaby także jednostki należące do grup krajowych lub międzynarodowych podlegających przepisom o opodatkowaniu wyrównawczym.
Limit przychodów uprawniający do wyboru ryczałtu od przychodów ewidencjonowanych miałby spaść z 2 mln euro do 250 tys. euro. Dla przedsiębiorców kontynuujących działalność liczyłby się przychód z 2026 r. Przy kursie NBP z 1 października 2026 r. nowy limit na 2027 r. odpowiadałby kwocie 1 094 250 zł.
Stawka daniny solidarnościowej miałaby wzrosnąć z 4 do 5 proc. Daninę nalicza się od nadwyżki ponad 1 mln zł dochodów uwzględnianych w tym rozliczeniu, po odliczeniach. Nowa stawka miałaby po raz pierwszy zastosowanie do daniny płatnej do 2 maja 2028 r.
Dlaczego Sejm głosował ponownie
Poprzednią wersję Sejm uchwalił 22 października, po wykreśleniu z niej podwyżki CIT. Senat przywrócił podwyżkę w poprawkach. Wobec wątpliwości dotyczących dopuszczalnego zakresu zmian senackich rząd zdecydował się złożyć nowy projekt.
Co dalej z ustawą
Rozpatrzenie ustawy przez senacką Komisję Budżetu i Finansów Publicznych zaplanowano na piątek 6 listopada o godz. 8.00. Po zakończeniu prac parlamentarnych ustawa trafi do prezydenta.
Sejm wskazał 1 stycznia 2027 r. jako datę wejścia ustawy w życie. W uchwalonym tekście zastosowanie nowej skali PIT powiązano z wejściem w tym samym terminie zmian w CIT i ryczałcie.
Najnowsze